QUER MELHORAR O SEU CAIXA?
SIMPLES NACIONAL – TRIBUTAÇÃO PELO REGIME DE CAIXA
O contribuinte pode, por opção, oferecer à tributação a receita efetivamente recebida no mês (regime de caixa), em substituição à receita bruta gerada (regime de competência).
A opção pela determinação da base de cálculo no regime de caixa é irretratável para todo o ano-calendário. Na hipótese de a ME ou a EPP possuir filiais, deverá ser considerado o somatório das receitas recebidas por todos os estabelecimentos.
A opção pelo regime de caixa tende a ser vantajosa para o contribuinte, porém a adoção desse regime requer alguns cuidados adicionais, conforme segue:
a) Nas prestações de serviços ou operações com mercadorias a prazo, a parcela não vencida deverá obrigatoriamente integrar a base de cálculo dos tributos abrangidos pelo Simples Nacional até o último mês do ano-calendário subsequente àquele em que tenha ocorrido a respectiva prestação de serviço ou operação com mercadorias.
Por exemplo, uma nota fiscal de serviços emitida em Novembro/2016, no valor de R$ 6.000,00, cujo recebimento era previsto para Dezembro/2016. Entretanto, o cliente ficou inadimplente, e não pagou respectiva nota, até 31.12.2017. Portanto, o valor de R$ 6.000,00 deverá ser incluído como receita bruta até o mês de dezembro/2017.
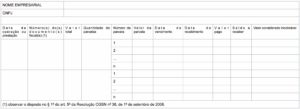
b) A empresa optante pelo regime de caixa deve manter registro dos valores a receber, de acordo com o modelo constante do Anexo Único da Resolução CGSN 45/2008.
As vendas feitas via cartão devem estar acompanhadas do extrato de vendas via cartão, o que dará base para o cálculo do imposto sobre estas vendas.
c) A adoção do regime de caixa pela ME ou EPP não a desobriga de manter em boa ordem e guarda os documentos e livros exigidos pelo Simples, inclusive com a discriminação completa de toda a sua movimentação financeira e bancária, constantes na contabilidade da empresa.
Importante frisar, em relação ao item “b”, que na hipótese de descumprimento do registro dos valores não recebidos, pode vir a ser desconsiderada a opção pelo regime de caixa, nos anos-calendário em que tenha ocorrido o descumprimento, havendo o recálculo do imposto pelo regime de competência, sem prejuízo dos acréscimos legais correspondentes.
Então a opção pelo regime de caixa é atrativa, e pode ser a solução para o fôlego do seu caixa, no entanto requer alguns cuidados que se não forem observados podem expor a empresa a questionamentos fiscais.